


Carregamento de Veículos Elétricos no Brasil: como a demanda redefine o mercado e abre espaço para tecnologia nacional

Por DANIEL LIMA
ECOnomista, Colunista do BLOG da SNW
A eletrificação no Brasil está avançando em um ritmo que poucos previram — e de um jeito que muda completamente o mapa da mobilidade elétrica. Pela primeira vez, os estados que mais crescem na adoção de veículos eletrificados não são os grandes centros tradicionais. Roraima, por exemplo, lidera o avanço proporcional, seguido por Alagoas, Acre, Rio Grande do Norte e Distrito Federal.
Essa virada revela algo importante: a demanda está se interiorizando, alcançando regiões menores, diversas e menos previsíveis. E isso altera profundamente o planejamento da infraestrutura de recarga.
O crescimento nacional reforça essa mudança:
2022: 49,2 mil veículos eletrificados
2023: 93,9 mil
2024: 177,4 mil
2025: 223,9 mil
Jan–jul/2026: 271,1 mil
Em apenas sete meses, 2026 já superou todo o volume de 2025. A projeção anual ultrapassa 450 mil unidades.
O Brasil entrou definitivamente na fase de escala.
A estrutura do mercado de carregamento está se reorganizando
O setor de carregamento cresce em duas frentes distintas — cada uma com desafios e oportunidades próprias.
1. Carregamento AC (residencial e comercial)
É o segmento mais acessível e pulverizado. A competição é ampla e dinâmica, com foco em preço, confiabilidade, instalação e software. Condomínios, hotéis, restaurantes, supermercados e empresas puxam a demanda.
2. Carregamento DC (rodoviário e alta potência)
É o lado mais estratégico do mercado. Exige investimento elevado, integração com concessionárias e planejamento de longo prazo. Poucos players conseguem atuar nacionalmente, o que torna esse segmento mais concentrado e decisivo para viagens e logística.
O desafio da escala: os carros chegam antes da infraestrutura
A expansão da frota avança mais rápido que a instalação de carregadores. Isso cria um intervalo crítico — e cheio de oportunidades:
motoristas precisam de mais pontos de recarga
empresas buscam soluções para frotas
cidades médias começam a demandar infraestrutura
redes de varejo percebem o potencial de atrair fluxo
hotéis e restaurantes passam a ver carregadores como diferencial competitivo
O mercado está deixando de ser “experimental” e se tornando operacional.
Modelos de negócio estão evoluindo rapidamente
A recarga gratuita, que ajudou a popularizar o setor, começa a dar lugar a modelos sustentáveis:
cobrança por kWh
cobrança por tempo
tarifas dinâmicas
assinaturas
serviços completos de operação e manutenção
Energy-as-a-Service (EaaS)
Montadoras, utilities e empresas de tecnologia estão criando ecossistemas integrados, conectando veículo, carregador, software e rede de recarga. É uma nova fase de profissionalização.
Regulação e padronização ainda são desafios
Apesar dos avanços, o setor enfrenta obstáculos que impactam a experiência do usuário e a eficiência das operações:
diferentes aplicativos e padrões
interoperabilidade limitada
falta de padronização de dados
custos de conexão e adequação elétrica
informações pouco claras sobre disponibilidade de carregadores
Resolver esses pontos é essencial para acelerar a adoção.
A urgência de desenvolver tecnologia nacional de carregamento
Com a eletrificação avançando para regiões diversas e com o mercado entrando em fase de escala, o Brasil enfrenta uma questão estratégica: não basta instalar carregadores — é preciso dominar a tecnologia que os torna possíveis.
Hoje, grande parte dos equipamentos e softwares utilizados no país é importada. Isso funcionou bem na fase inicial, mas se torna um risco quando o setor cresce rápido demais.
Desenvolver tecnologia nacional é essencial por três motivos:
1. Autonomia tecnológica e segurança operacional
Dominar protocolos, sistemas de controle e plataformas digitais permite respostas rápidas, adaptação às condições locais e redução de vulnerabilidades.
2. Redução de custos e maior competitividade
Produção local diminui custos logísticos, reduz dependência cambial e facilita manutenção — tornando a infraestrutura mais acessível para cidades médias, pequenos negócios e frotas.
3. Formação de um ecossistema industrial brasileiro
A eletrificação abre espaço para uma nova cadeia produtiva:
fabricantes de carregadores
empresas de software e gestão de energia
integradores e instaladores
operadores de rede
startups de smart charging
centros de pesquisa e universidades
Esse ecossistema pode gerar empregos qualificados, exportar tecnologia e posicionar o Brasil como referência regional.
Onde estarão os próximos investimentos?
Com o crescimento acelerado em estados menores, a pergunta estratégica muda:
Não é mais “quantos carros elétricos serão vendidos?”, mas “onde instalar os próximos milhares de carregadores?”.
Os próximos hotspots incluem:
corredores rodoviários emergentes
cidades médias com forte expansão
regiões turísticas
polos logísticos e industriais
condomínios verticais e horizontais
frotas corporativas e last-mile
varejo de alto fluxo
O Brasil já ultrapassou 25 mil pontos públicos e semipúblicos, mas agora o desafio é distribuir melhor, não apenas crescer.
A nova fronteira de valor está no intervalo entre frota e infraestrutura
A eletrificação avança em velocidade recorde. A infraestrutura corre atrás.
É nesse intervalo que surgem as maiores oportunidades:
redes de recarga
plataformas de gestão
serviços de operação
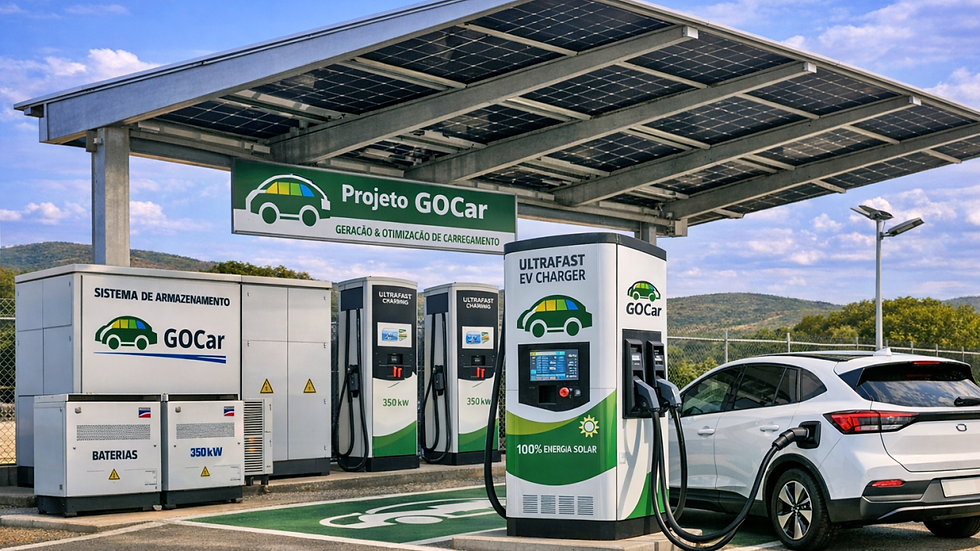
integração com geração distribuída
armazenamento e carregamento inteligente
soluções para frotas e condomínios
tecnologia nacional de carregamento
O mapa da eletrificação de hoje já indica os caminhos do investimento. Para aproveitá-los plenamente, o Brasil precisa fortalecer sua própria indústria de carregamento, garantindo tecnologia, escala e autonomia para sustentar essa expansão.
Daniel Lima
Empresário | Diretor Executivo da AGROSOLAR Investimentos Sustentáveis
Presidente | ANESOLAR (Associação Nordestina de Energia Solar)
Vice-Presidente | ARMAZENE (Associação Brasileira de Armazenamento de Energia)
“As opiniões expressas neste artigo são de responsabilidade exclusiva do colunista e não representam, necessariamente, o posicionamento editorial deste canal.”


Comentários